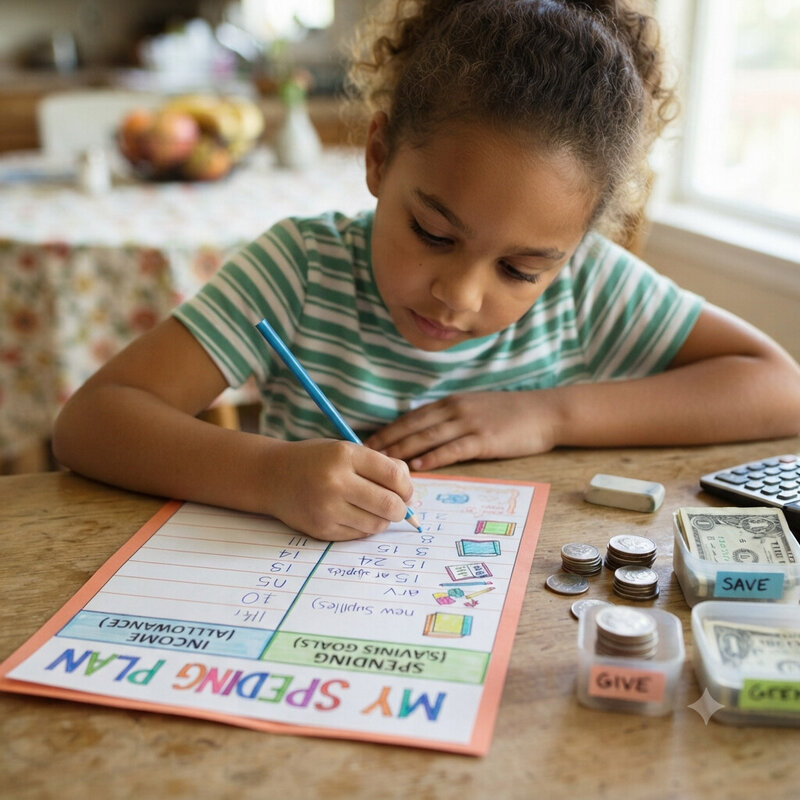
Usa dinheiro real, físico, ou um sistema visual simples em vez de saltar diretamente para aplicações ou folhas de cálculo, já que as crianças pequenas compreendem a orçamentação muito melhor quando conseguem ver e mover fisicamente moedas ou notas entre frascos ou envelopes rotulados do que através de números abstratos num ecrã. Divide o dinheiro em categorias simples como gastar, poupar e doar em vez de um orçamento detalhado ao estilo adulto, já que três ou quatro categorias amplas ensinam o hábito fundamental de dividir o dinheiro com um propósito sem sobrecarregar uma criança que está apenas a aprender o conceito. Deixa as crianças cometerem pequenos erros de gastos com o seu próprio dinheiro em vez de intervir para prevenir cada má compra, já que perceber por si próprias que um brinquedo barato partiu num dia ensina o valor da poupança muito mais eficazmente do que um sermão. Define uma meta de poupança para algo que a criança realmente quer em vez de um valor abstrato, já que trabalhar para um brinquedo ou saída específica dá ao exercício de poupar um significado real e tangível em vez de ser apenas um número a atingir. Revê o orçamento em conjunto num horário regular, como semanalmente, em vez de apenas quando o dinheiro acaba, já que uma verificação consistente normaliza o acompanhamento do dinheiro como um hábito de rotina em vez de algo que só acontece durante uma crise. Ajusta a complexidade do sistema à idade da criança em vez de usar um único plano durante anos, já que um sistema que se adequa a uma criança de seis anos parecerá infantil e desmotivante à mesma criança aos onze anos, e rever a configuração à medida que cresce mantém-na envolvida.