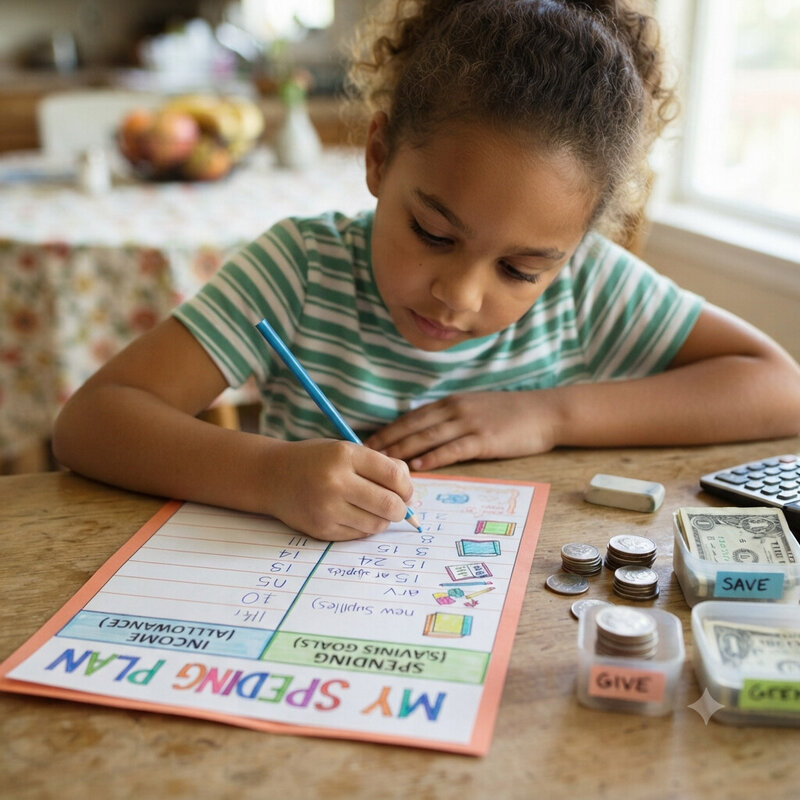
Utilisez de l'argent réel et physique ou un système visuel simple plutôt que de passer directement aux applications ou aux tableurs, car les jeunes enfants comprennent bien mieux la budgétisation lorsqu'ils peuvent voir et déplacer physiquement des pièces ou des billets entre des bocaux ou des enveloppes étiquetés que via des chiffres abstraits sur un écran. Divisez l'argent en catégories simples comme dépenser, épargner et donner plutôt qu'en un budget détaillé de style adulte, car trois ou quatre grandes catégories enseignent l'habitude fondamentale de répartir l'argent délibérément sans submerger un enfant qui découvre à peine le concept. Laissez les enfants faire de petites erreurs de dépenses avec leur propre argent plutôt que d'intervenir pour empêcher chaque mauvais achat, car réaliser par eux-mêmes qu'un jouet bon marché s'est cassé en un jour enseigne la valeur de l'épargne bien plus efficacement qu'une leçon de morale. Fixez un objectif d'épargne pour quelque chose que l'enfant veut vraiment plutôt qu'un montant abstrait, car travailler vers un jouet ou une sortie précise donne à l'exercice de l'épargne un sens réel et tangible plutôt que d'être juste un chiffre à atteindre. Révisez le budget ensemble selon un calendrier régulier, par exemple hebdomadaire, plutôt que seulement lorsque l'argent manque, car un point régulier normalise le suivi de l'argent comme une habitude de routine plutôt que quelque chose qui n'arrive que pendant une crise. Adaptez la complexité du système à l'âge de l'enfant plutôt que d'utiliser un seul plan pendant des années, car un système qui convient à un enfant de six ans paraîtra puéril et désengageant au même enfant à onze ans, et revoir la configuration à mesure qu'il grandit le maintient investi.