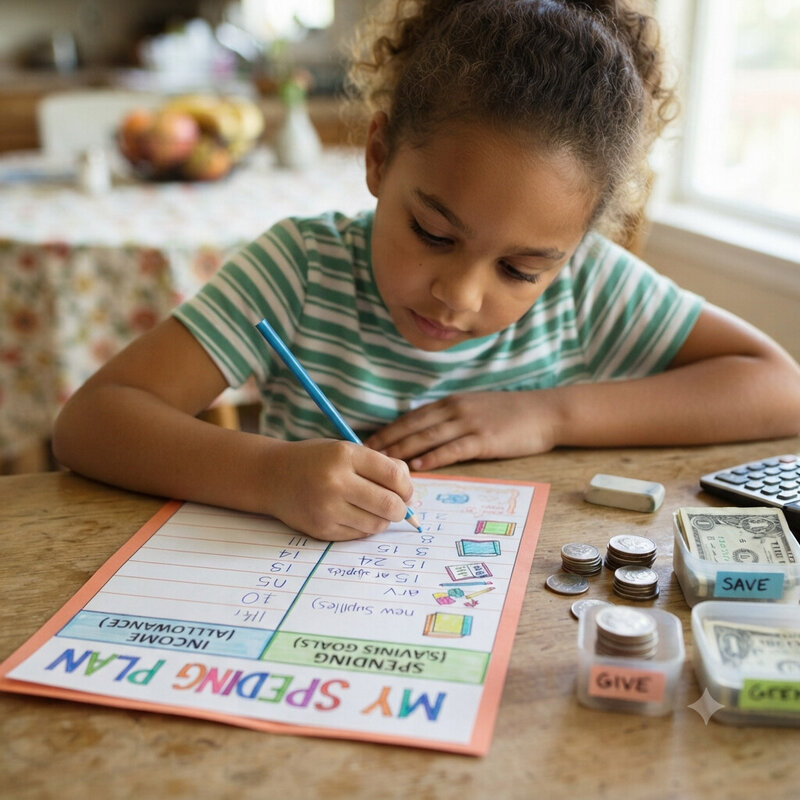
استخدم نقودًا حقيقية وملموسة أو نظامًا بصريًا بسيطًا بدلاً من القفز مباشرة إلى التطبيقات أو جداول البيانات، لأن الأطفال الصغار يفهمون التخطيط للميزانية بشكل أفضل بكثير عندما يمكنهم رؤية وتحريك العملات المعدنية أو الأوراق النقدية فعليًا بين جرار أو أظرف موسومة أكثر من الأرقام المجردة على الشاشة. قسّم المال إلى فئات بسيطة مثل الإنفاق والادخار والعطاء بدلاً من ميزانية مفصلة على نمط البالغين، لأن ثلاث أو أربع فئات واسعة تعلّم العادة الأساسية لتقسيم المال بقصد دون إرهاق طفل يتعلم المفهوم للتو. دع الأطفال يرتكبون أخطاء إنفاق صغيرة بأموالهم الخاصة بدلاً من التدخل لمنع كل عملية شراء سيئة، لأن إدراكهم بأنفسهم أن لعبة رخيصة تعطلت في يوم واحد يعلّم قيمة الادخار بفعالية أكبر بكثير من المحاضرة. حدد هدف ادخار لشيء يريده الطفل حقًا بدلاً من مبلغ مجرد، لأن العمل نحو لعبة أو نزهة محددة يمنح تمرين الادخار معنى حقيقيًا وملموسًا بدلاً من أن يكون مجرد رقم يجب الوصول إليه. راجع الميزانية معًا وفق جدول منتظم، مثل أسبوعيًا، بدلاً من فقط عندما ينفد المال، لأن المراجعة المنتظمة تجعل تتبع المال عادة روتينية بدلاً من شيء يحدث فقط أثناء الأزمة. اجعل تعقيد النظام يتناسب مع عمر الطفل بدلاً من استخدام خطة واحدة لسنوات، لأن النظام المناسب لطفل عمره ست سنوات سيبدو طفوليًا وغير جذاب لنفس الطفل عندما يبلغ الحادية عشرة، ومراجعة الإعداد مع نموه تبقيه مهتمًا به.