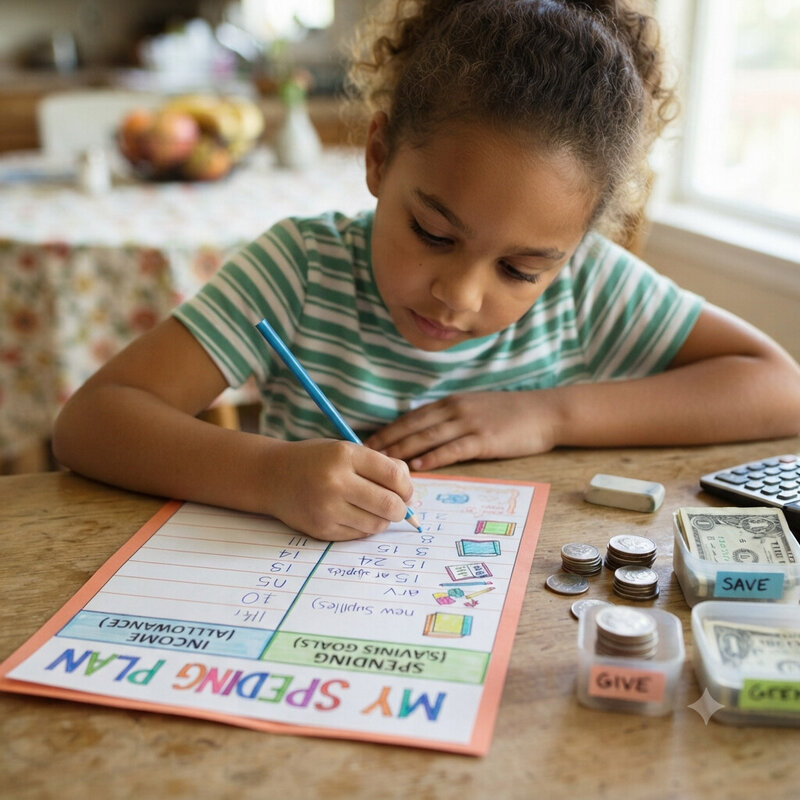
Usa dinero real y físico o un sistema visual sencillo en lugar de saltar directamente a aplicaciones u hojas de cálculo, ya que los niños pequeños entienden la elaboración de presupuestos mucho mejor cuando pueden ver y mover físicamente monedas o billetes entre frascos o sobres etiquetados que mediante números abstractos en una pantalla. Divide el dinero en categorías sencillas como gastar, ahorrar y dar en lugar de un presupuesto detallado al estilo adulto, ya que tres o cuatro categorías amplias enseñan el hábito básico de dividir el dinero con un propósito sin abrumar a un niño que apenas está aprendiendo el concepto. Deja que los niños cometan pequeños errores de gasto con su propio dinero en lugar de intervenir para evitar cada mala compra, ya que darse cuenta por sí mismos de que un juguete barato se rompió en un día enseña el valor del ahorro mucho más eficazmente que un sermón. Establece una meta de ahorro para algo que el niño realmente quiera en lugar de una cantidad abstracta, ya que trabajar hacia un juguete o una salida específica le da al ejercicio de ahorrar un significado real y tangible en lugar de ser solo un número que alcanzar. Revisa el presupuesto juntos con un calendario regular, como semanalmente, en lugar de solo cuando se acaba el dinero, ya que un chequeo constante normaliza el seguimiento del dinero como un hábito rutinario en lugar de algo que solo ocurre durante una crisis. Ajusta la complejidad del sistema a la edad del niño en lugar de usar un solo plan durante años, ya que un sistema que le queda bien a un niño de seis años le parecerá infantil y desmotivador al mismo niño a los once, y revisar la configuración a medida que crece lo mantiene interesado.