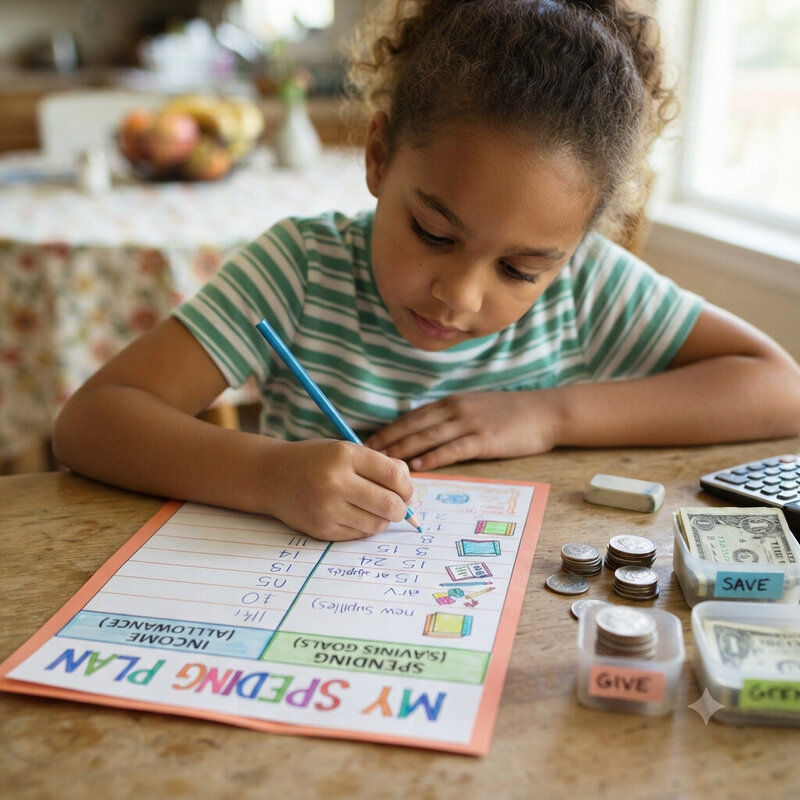
Käytä oikeaa, fyysistä rahaa tai yksinkertaista visuaalista järjestelmää sen sijaan, että hyppäisit suoraan sovelluksiin tai laskentataulukoihin, sillä pienet lapset ymmärtävät budjetointia paljon paremmin, kun he näkevät ja voivat fyysisesti siirtää kolikoita tai seteleitä nimettyjen purkkien tai kirjekuorien välillä kuin ruudulla olevien abstraktien numeroiden kautta. Jaa rahat yksinkertaisiin kategorioihin, kuten käyttö, säästö ja lahjoitus, yksityiskohtaisen aikuismaisen budjetin sijaan, sillä kolme tai neljä laajaa kategoriaa opettavat perustaidon jakaa rahaa tarkoituksella ylikuormittamatta lasta, joka vasta opettelee käsitettä. Anna lasten tehdä pieniä kulutusvirheitä omalla rahallaan sen sijaan, että puuttuisit estääksesi jokaisen huonon oston, sillä oman oivalluksen kautta huomata, että halpa lelu hajosi päivässä, opettaa säästämisen arvon paljon tehokkaammin kuin luento. Aseta säästötavoite jollekin, mitä lapsi todella haluaa, abstraktin summan sijaan, sillä työskentely kohti tiettyä lelua tai retkeä antaa säästämisen harjoitukselle todellisen, konkreettisen merkityksen sen sijaan että se olisi vain saavutettava luku. Tarkista budjetti yhdessä säännöllisesti, kuten viikoittain, sen sijaan että tekisit sen vain rahojen loppuessa, sillä johdonmukainen tarkistus normalisoi rahan seurannan rutiininomaiseksi tavaksi sen sijaan että se tapahtuisi vain kriisin aikana. Sovita järjestelmän monimutkaisuus lapsen ikään sen sijaan että käyttäisit samaa suunnitelmaa vuosia, sillä kuusivuotiaalle sopiva järjestelmä tuntuu samasta lapsesta yksitoistavuotiaana lapsellisemmalta ja vähemmän kiinnostavalta, ja järjestelmän tarkistaminen lapsen kasvaessa pitää hänet sitoutuneena siihen.